JK-01GY门板与电器辅件销售中的费用边界及优惠策略解析
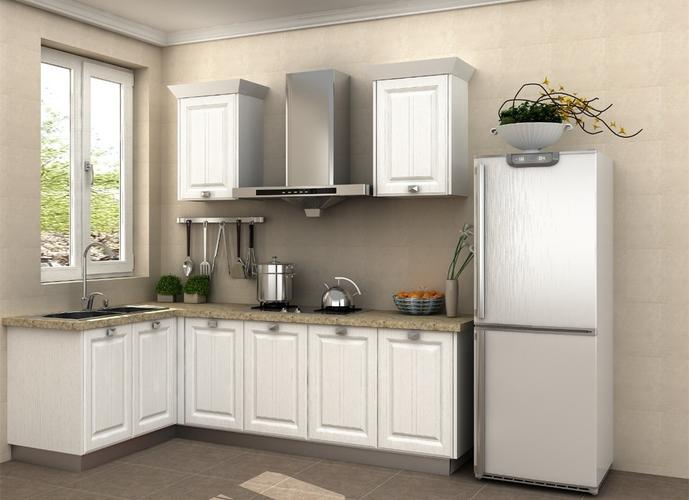
在定制家居与电器配套销售的实际业务中,价格构成的透明度和费用边界往往是交易双方关注的焦点。以JK-01GY型号为例,其报价明确标注“不含所有辅件费用”,同时门板指定颜色为“02”,这一组合条件下,电器产品的折扣优惠与电器辅件销售之间的费用归属问题需要被清晰界定。
明确“不含所有辅件费用”的含义至关重要。这意味着JK-01GY的基础报价仅覆盖主体部分,所有辅件——包括但不限于安装支架、连接件、密封条、专用线缆、固定螺丝等——均不包含在内。辅件费用需另行计算,且其销售构成独立的交易环节。在门板指定颜色02的情况下,门板本身属于主体配置的一部分,其颜色选择不视为辅件,但若颜色02涉及特殊工艺或非标定制,则可能产生额外费用,需在合同中单独列明。
关于“折扣优惠电器产品”与“电器辅件销售”的关系,应遵循费用分离原则。电器产品的折扣优惠仅适用于电器主体本身,不应自动延伸至电器辅件。辅件作为独立销售单元,其价格体系、促销政策与电器主体分开管理。若销售方案中计划对辅件给予优惠,须明确标注为“辅件专项优惠”,并与电器产品折扣区分核算,避免出现费用混同或折扣叠加争议。
在实际操作中,建议采取以下措施:第一,在报价单中单独列示辅件清单及费用,确保“不含所有辅件费用”的表述可追溯、可核对;第二,门板颜色02的指定需在订单中固化,若涉及非标费用应提前告知;第三,电器产品折扣与辅件销售折扣分别设定审批权限和核算科目,防止交叉补贴导致利润失真;第四,在销售合同中明确辅件的质保责任和退换规则,因其独立销售而适用不同的售后条款。
综上,JK-01GY业务中的费用管理应以“主体与辅件分离、折扣与辅件分离”为基本原则。门板颜色02作为主体配置不发生辅件费用,但特殊工艺除外;电器产品折扣不得覆盖辅件销售;辅件费用须单独计价并明示。唯有如此,才能在满足客户配置需求的保障销售方的成本可控与合规运营。
如若转载,请注明出处:http://www.qhdrk.com/product/93.html
更新时间:2026-11-21 23:42:49